XLS
자재·재고
자재수불부
자재수불부는 자재별 입고, 출고, 재고 수량을 일자순으로 기록해 재고의 흐름과 잔량을 관리하는 기본 장부입니다. 전표와 대사해 장부재고와 실물재고의 일치를 확인하는 기준 문서가 됩니다. 원가 계산과 재고 실사, 세무 증빙의 기초 자료로도 활용됩니다.
무료 회원 전용
양식에 들어 있는 것
- 시트 6개
- 자동 계산 수식
- 그래프 2개
- 작성 예시 포함
- 인쇄 맞춤 · 입력 칸 외 보호

시트 구성
- 자재 목록자재 한 품목 = 한 줄(예시 12품목). 기초 수량·단가를 적으면 수불 전표에서 입고·출고·조정·현재고·잔액·이동평균 단가가 자동
- 수불 전표입고·반품·출고·반납·조정 한 건 = 한 줄(날짜 순). 품명·증감·금액·처리 후 재고·잔액·이동평균 단가·입력 확인 자동
- 월 수불 현황월을 고르면 품목별 이월·입고(반품 뺌)·출고(반납 뺌)·조정·기말 수량과 금액, 평균 단가 — 월 마감 결재용
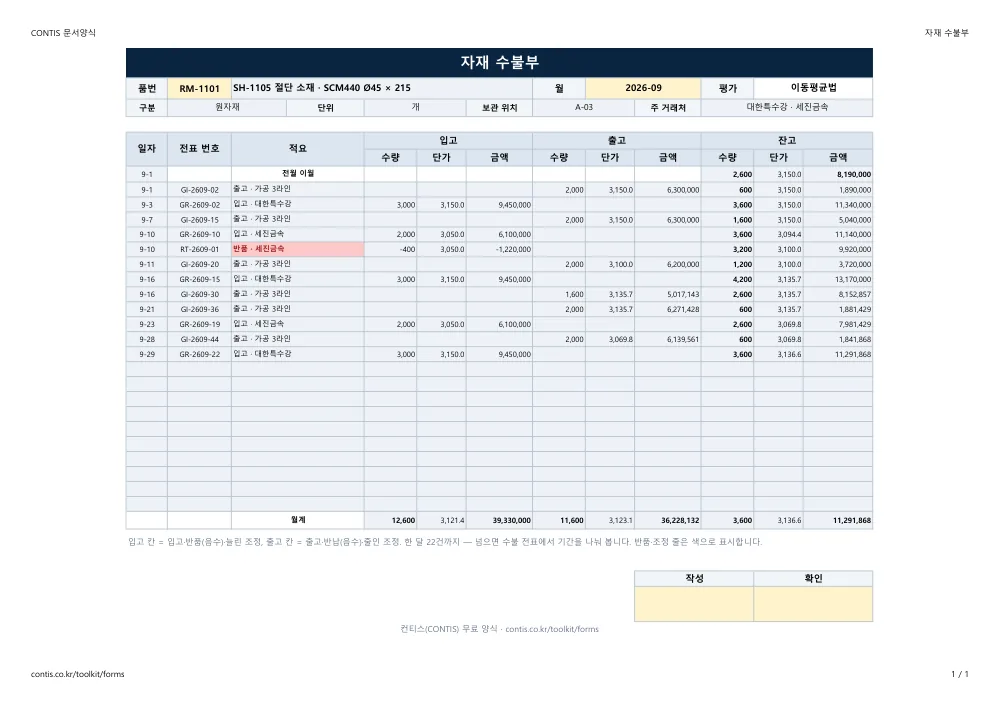
- 자재 수불부품번과 월을 고르면 그 달의 입고·출고·잔고(수량·단가·금액)가 날짜 순으로 채워지는 장부 한 장(전월 이월·월계 포함)
- 재고 분석기말 재고·입고·출고 금액과 회전 일수 KPI, 구분별 재고·출고 금액, 일별 재고 금액 추이, 품목별 회전 일수와 판정
- 기준 정보평가 방법(이동평균), 회전 일수 판정 기준, 자재 구분, 수불 구분, 사용처 목록
자동으로 계산되는 것
- 자재 목록: 기초 금액, 입고(반품 뺌)·출고(반납 뺌)·조정, 현재고, 잔액, 평균 단가, 최근 입고일·출고일, 입력 확인, 전체 집계 한 줄
- 수불 전표: 품명·단위, 증감, 금액 증감(입고 = 수량 × 단가, 그 밖은 수량 × 평균 단가), 처리 후 재고·잔액·이동평균 단가(같은 품번의 앞 줄에서 이어 계산), 입력 확인
- 월 수불 현황: 품목별 이월·입고·출고·조정·기말 수량과 금액, 평균 단가, 금액 합계
- 자재 수불부: 품명·규격·구분·단위·보관 위치, 전월 이월, 그 달 수불 22건(입고·출고·잔고의 수량·단가·금액), 월계
- 재고 분석: KPI 6(기말 재고·월 입고·월 출고·회전 일수·반품 건수·실사 조정), 구분별 표와 묶은 막대, 일별 재고 금액 누적 영역 그래프, 품목별 회전 일수 12줄과 판정
그래프
- 구분별 기말 재고 금액(회색)과 월 출고 금액(파랑) 묶은 막대
- 구분별 일 끝 재고 금액 누적 영역(원자재·구매품·부자재·포장재)
노란 칸에 작성 예시가 들어 있습니다. 예시를 지우고 쓰면 계산 · 그래프가 그대로 따라옵니다.
근거 · 보존 · 심사에서 보는 것
- 근거
- 법인세법 제112조(장부를 갖추고 복식부기로 기장, 관련 증명서류 비치 · 보존) · 시행령 제74조(재고자산 평가방법 — 이동평균법 등 중 관할 세무서장에게 신고한 방법, 변경은 사업연도 종료일 3개월 전까지 신고), 기업회계기준서 제1002호(재고자산), IATF 16949 8.5.4.1(재고 관리)
- 구분
- 법정(세무 · 회계 장부) — 자재수불부라는 서식명을 정한 법은 없지만, 재고자산 원가 계산의 근거 장부이고 평가방법은 신고한 방법을 따라야 합니다(신고 없이 바꾸면 선입선출법으로 평가 — 시행령 제74조 제4항).
- 보존
- 국세기본법 제85조의3 제2항 — 장부 · 증거서류는 그 거래가 속한 과세기간의 법정신고기한이 지난 날부터 5년. 회계 장부로 보면 상법 제33조(상업장부 10년 · 전표 5년). 전산 자료로 보존할 수 있습니다(국세기본법 제85조의3 제3항).
- 심사에서 보는 것
- 전표 없는 수불이 없는지, 기말 수량 · 금액이 실사 · 결산과 맞는지, 실사 차이 조정에 승인과 원인이 있는지, 평가방법이 신고한 방법과 같은지, 장기 체류 재고를 보고 있는지
주요 구성 항목
- 자재코드 및 품명·규격
- 일자 및 전표번호
- 입고수량 및 공급업체
- 출고수량 및 불출 부서(용도)
- 재고수량(이월/현재고)
- 단가 및 금액
- 로트번호 및 보관 위치
- 비고(조정/반품/실사 차이)
작성·활용 팁
- 입출고 발생 시점에 즉시 기록하는 원칙을 지켜야 장부와 실물의 차이가 커지지 않습니다.
- 전표 없는 입출고를 금지하고 반품, 폐기, 조정도 반드시 전표로 처리해 기록을 남길 것.
- 월 마감 시 수불 합계와 재고를 검산하고 실사 결과와 차이가 나면 원인을 규명해 조정하세요.
- 로트번호를 함께 기록하면 품질 문제 발생 시 사용처 추적이 빨라집니다.
자주 묻는 질문 (FAQ)
자재수불부와 재고관리대장은 다른 것인가요
실무에서는 거의 같은 의미로 쓰이며 수불부는 입출고 이동 기록에, 재고대장은 품목별 잔량 관리에 초점을 둔 명칭입니다. 하나의 양식으로 수량 흐름과 잔량을 함께 관리하는 것이 일반적입니다.
장부재고와 실물재고가 다르면 어떻게 하나요
차이를 임의로 맞추지 말고 오출고, 전표 누락, 파손, 도난 등 원인을 먼저 규명해야 합니다. 원인 확인 후 승인권자의 결재를 받아 조정 전표로 장부를 수정하고 이력을 남깁니다.
단가는 어떤 기준으로 기록하나요
이동평균법, 총평균법, 선입선출법 등 회사가 채택한 재고자산 평가 방법에 따라 기록합니다. 평가 방법은 세무와 회계에 영향을 주므로 임의로 변경하지 말고 일관되게 적용해야 합니다.
수기 장부와 ERP 중 무엇으로 관리해야 하나요
품목과 거래량이 많다면 ERP나 재고관리 시스템이 정확성과 효율 면에서 유리합니다. 다만 시스템이 있어도 현물 이동과 전표 처리의 원칙이 무너지면 데이터가 왜곡되므로 운영 규율이 먼저입니다.